
Soy un egoísta.
Sí.
No escribo este post para ti, sino para mí. A modo de apuntes.
Pero es que la cosa es peor aún.
Lo publico, no porque sea un alma generosa y altruista.
Sino porque sé que, si lo que lees te ayuda en algo, es muy probable que acabes apuntándote a mi newsletter y comprando algo que recomiendo (también cabe la posibilidad de que huyas escandalizado cuando leas el nombre de Nacho Vidal en un email sobre hipotecas).
Es la parte buena del capitalismo: canalizar el egoísmo hacia un bien común.
Si quieres ganar dinero, más te vale hacer algo útil para los demás.
¿No? ¿O te crees que el panadero que se levanta a las 4 am lo hace por vocación? ¿Porque ama amasar?
(Ama amasar. Jajjaa. No la vi venir).
Basta de cháchara. Estás aquí por algo:
- Tal vez tienes varios pisos y no sabes si deberías estar montando holdings a diestro y siniestro
- O vas a empezar a invertir en inmuebles y te planteas si hacerlo como empresa, porque dicen que así proteges tu patrimonio y pagas menos impuestos
- O no sabes si es mejor hacer un poco de todo…
Yo también he pasado por eso.
He pagado a asesores.
Me he chupado textos infumables de la DGT (no la de tráfico, la de tributos).
Y me apetece compartir mis conclusiones.
Cuestiona lo que digo. No me creas sin más. Y mucho menos te creas lo que te diga Gemini o ChatGPT, que ya te digo yo que meten mucho la gamba con estos temas (yo tengo que corregirle constantemente).
Eeeeeeempezamos.
Por qué la gente se hace pajas mentales con montar empresa
Si buscas en google «es mejor comprar inmuebles como empresa o cómo particular» verás post de bufetes de Abogados hablando sobre leyes, decretos y su p**a madre.
Lo sé. Es un lío.
Vale, también está la IA. Le puedes preguntar… Suerte…
Cuando he investigado sobre el tema, me he encontrado con 2 cosas:
- Tochos infumables de post hablando sobre leyes y decretos.
- O abogados engominados en instagram insinuando que si estás comprando pisos sin tener una empresa, eras poco más que un pelele
Entonces, es normal sentirse así:

Los cantos de sirena de montar empresa es que pagarás menos impuestos.
Que tendrás más protección de tu patrimonio.
Etc.
Pero hay muuuucho a tener en cuenta.
Y eso es lo que vengo a contarte hoy. De la forma más sencilla que he podido.
A veces con más bromas de las que debería.
Pero con la intención de que te vayas de aquí sabiendo por dónde tirar.
No soy asesor fiscal, todo lo que te cuento son mis conclusiones después de leer, pagar a asesores, ir a congresos, ver podcast etc. Si algo de lo que digo no te cuadra o no queda claro o quieres matizarlo, dímelo en los comentarios o calla para siempre.
Lo primero que SÍ o SÍ debes saber: la pega N.1 de comprar como empresa
Una de las cosas más potentes de la inversión inmobiliaria (para mí) es que puedes usar el dinero del banco.
Puedes comprar con deuda.
Con hipoteca, vamos.
Y no me vale «cualquier hipoteca». Para mí es importante que se financie a muchos años (30 si es posible) y al máximo % de financiación (para no descapitalizarme y seguir creciendo).
Si lo haces bien, con hipoteca es 2 veces más rentable que comprando a toca teja (aquí lo cuento).
¿Qué pasa?
Que cuando compras como empresa, esto no es tan bonito.
- Como persona puedes llegar (si lo haces bien) al 80% de financiación a 30 años sin muchos problemas.
- Pero como empresa… date en un canto en los dientes si te financian al 60% a 20 años (a veces 50% a 15 años).
Y eso es algo que empeora bastante tu cashflow (lo que te queda limpio cada mes).
¿Y?
Pues que no tienes tanta pasta disponible para reinvertir y seguir creciendo (a no ser que tengas otra actividad que sí te permita ahorrar).
Vale, vamos a suponer que haces muy buenas inversiones y que (financiando con condiciones de empresa) generas buen cashflow.
Entonces, hay que hacerse una pregunta.
La pregunta clave… ¿qué quieres hacer con la pasta?
Si quieres que los alquileres paguen tus gastos del día a día (comida, gasolina, suministros, colegios…) entonces es mejor tenerlos como persona física.
Ahora bien.
Si tu objetivo es reinvertir todo lo que te generan los alquileres para seguir comprando más pisos… podría tener sentido tenerlo como empresa.
¿Por?
Porque si tienes una empresa pero quieres sacar la pasta para disfrutarla, vas a tributar 2 veces.
- Una pagando el impuesto de sociedades con la empresa (25%)
- Otra en tu IRPF cuando recibas esos ingresos (depende el tramo, pero máx. 30%)
Pero no solo es eso.
Comprar como persona en lugar de como empresa tiene una ventaja muuuuy pero que muy importante.
Ahora lo vemos.
Por ESTO merece la pena comprar como empresa
¿Tienes un par de pisos y ves que no vas a comprar muchos más?
O… ¿quieres seguir comprando como un descosido?
Antes de profundizar, te diría que (muy posiblemente) no tenga sentido plantearse esto si tienes menos de 8 pisos.
A partir de ahí, la cosa se pone interesante (todo depende de lo que te generen de cashflow, claro).
Supongamos que en tu curro (o como autónomo) ganas unos 50k€ al año.
Ahí ya estás en tramos peligrosos de IRPF.
Ya me entiendes.
Cada euro adicional que pagas puede tributar casi un 50% (depende de tu Comunidad Autónoma).
Peeeeeero, si tienes los pisos como vivienda habitual, tienes una deducción del 50% en la tributación.
Ejemplo: si tienes 10.000€ de beneficio al año con alquileres, tú tributas solo por 5.000€ (por lo que estarías pagando un 25% del beneficio).
¿Se entiende?
Esto es equivalente a lo que pagarías como empresa, porque los beneficios tributan al 25% en el impuesto de sociedades.
¿Podría merecer la pena tener pisos en empresa aún así?
Podría.
Hay otros factores que pueden ser interesantes.
Pero, como ves, no es tanto por tema de pagar menos impuestos.
Desde luego, si tienes un sueldo en tramos «bajos» de IRPF (30k€ al año o menos), no te conviene montar empresa si lo que buscas es pagar menos impuestos.
Porque seguramente estés pagando menos del 25% de impuestos por los alquileres.
¿Me explico?
(Por no hablar de que la empresa tiene unos gastos de mantenimiento que pueden rondar los 200-300€ mes -como mínimo- y tal vez tienes que pagar la cuota de autónomo, otros 300-500€).
Pero oye, ¿y si no quiero comprar viviendas para alquiler tradicional?
Buen punto.
Imagina que quieres invertir en locales comerciales. O en pisos para alquiler turístico o para media estancia/temporal (de 1 a 11 meses).
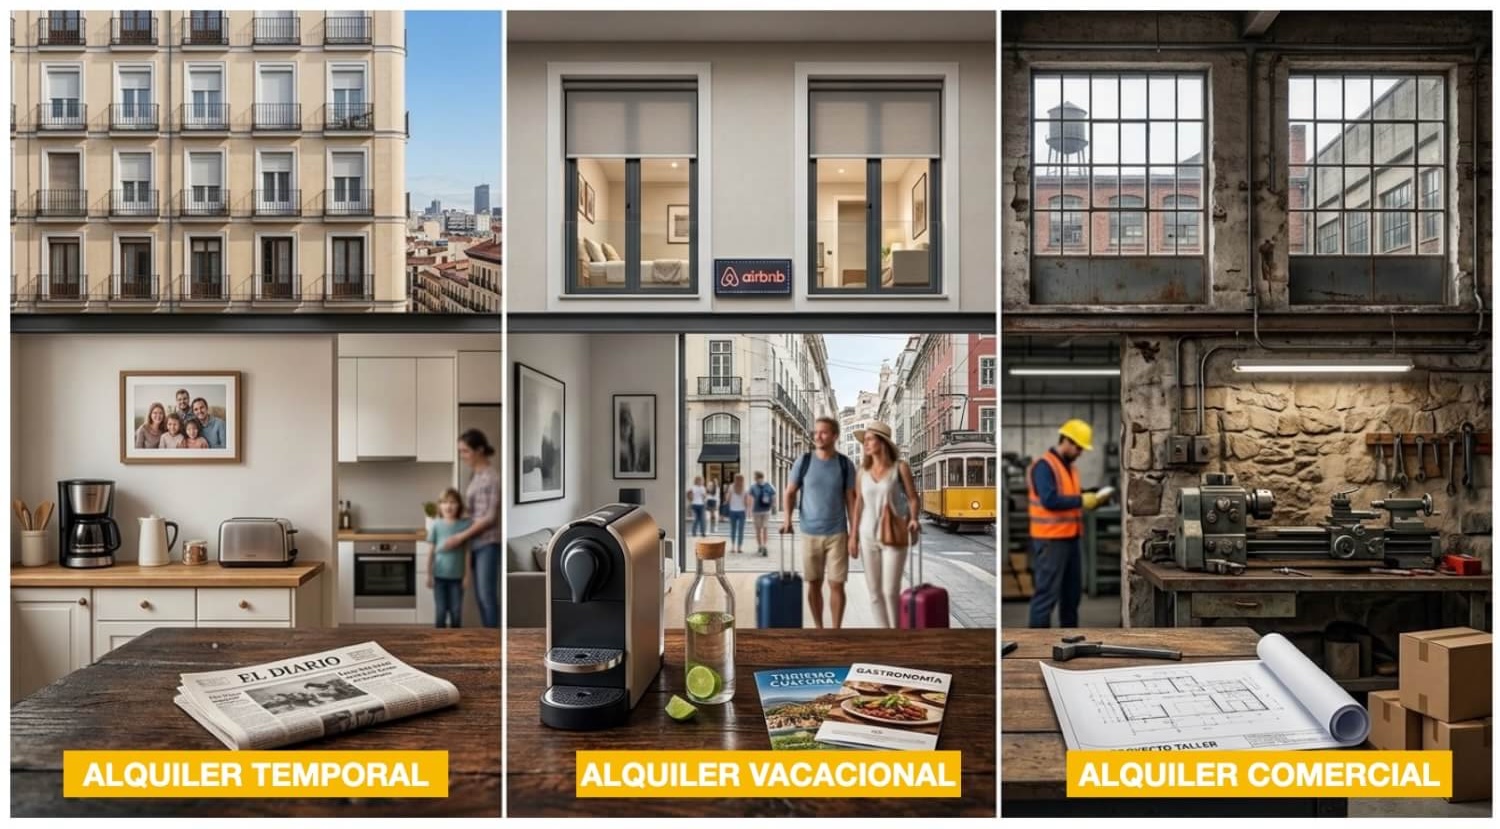
En ese caso, si compras como personita, no te beneficias de la deducción del 50%.
Entonces…
Si esto lo haces como empresa, como mucho vas a pagar un 25% de tu beneficio.
Como personita, pues ya depende del tramo de tu IRPF (base general).
Si quieres comprar varios inmuebles de este tipo, pues como empresa a la larga te debería salir mejor.
Porque lo normal es que con el sueldo que tengas + lo que ingresarás de los alquileres, estés por encima del 25%.
¿Claro? ¿No?
Ejemplo:
- En tu curro te pagan 45.000€ al año
- Y tienes unos bajos comerciales que te generan 15.000€ al año de beneficio (quitando ya todos los gastos)
Opción 1. Compras como persona 
Los de beneficio se suman directamente a tu sueldo (). Tu base imponible ahora es .
En la escala progresiva del IRPF (base general), estos adicionales caen de lleno en los tramos altos (dependiendo de la Comunidad Autónoma, entre el 37% y el 45%):
-
Te quedan limpios en el bolsillo:
Opción 2. Compras como empresa 
El beneficio de los locales no se junta con tu sueldo personal.
La S.L. tributa de forma independiente a un tipo fijo máximo del 25% (o del 23% para pymes):
-
Le quedan limpios a la empresa:
Conclusión: de ahorro al año si compras como empresa.
Vale Albert estoy saturado… resume un poco lo que hemos visto hasta ahora
Casi siempre te va a compensar comprar como persona física… a no ser que quieras inmuebles que no sean para alquiler tradicional (larga estancia).
Por supuesto puedes combinar ambas cosas (como he hecho yo).
- Comprar pisos como persona física para alquiler tradicional
- Y las demás tipologías hacerlo como empresa
Peeeeero.
Peeero.
Pero.
Nos dejamos una parte de la película.
Y es algo que lo cambia todo. Y que podría mandar al carajo lo que te he dicho hasta ahora.
Te presento…
El desconocido y suculento régimen EDAV
No, no me refiero a un régimen para que llegues al verano con el vientre plano.
Me refiero a un régimen especial para empresas al que te puedes acoger para gozar de condiciones similares a la bonificación del 50% como persona física.
¿Ein?
Ya sabes que cuando alquilas un piso a larga estancia puedes deducirte el 50% del beneficio.
Estamos, ¿no?
Pues se puede hacer algo así como empresa. Pero en vez de un 50%, un 40%.
Nota: para que te tires de los pelos, hace unos años era del 85% y lo han ido reduciendo. Así que, ten en cuenta que lo pueden volver a hacer. Pero de momento, tenemos el 40%.
Como bonifican un 40% sobre impuesto de sociedades que es el 25%, es como si estuviéramos pagando un 15% de impuestos por el beneficio.
Uau, esto pinta bien… estarás pensando.
¿Y qué hay que hacer para acogerse al EDAV?
Aquí viene cuando la mataron.
No te quiero abrumar con tooodo lo que hay que tener en cuenta (para eso están los asesores fiscales). Te digo solo «lo gordo»:
- Tienes que tener (al menos) 8 pisos
- Todos tienen que estar en alquiler tradicional de larga estancia (no vale turístico o temporal)
- Debes mantenerlos en alquiler, al menos, 3 años
- Y la más chunga: tienes que tener a una persona contratada a tiempo completo (no vale familiares).
Esto último se puede medio hackear contratando una empresa de gestión… pero es peliagudo.
Hay alguna cosa más. Pero esto es «lo gordo».
Se me olvidaba. EDAV es Entidades Dedicadas al Arrendamiento de Viviendas.
Tener una empresa en régimen EDAV tiene más ventajas.
Pero no es el momento de entrar en ellas.
Tabla resumen hasta ahora
>> Si estás con el móvil, desplaza a la derecha para ver todo el contenido
| Criterio | Persona física | SL ordinaria | SL con EDAV |
|---|---|---|---|
| Impuestos | IRPF (escala progresiva del 19% al 47%+) | Impuesto sobre Sociedades (25% fijo) | Impuesto sobre Sociedades (15% tipo efectivo por bonificación del 40%) |
| Bonificación vivienda habitual | 50% en IRPF (hasta 90% en zonas tensionadas) | Sin reducción | 40% de bonificación en la cuota del IS sobre las rentas de alquiler de larga estancia |
| Extracción del beneficio al socio | Directa (el dinero ya es tuyo) | Doble imposición (IS 25% + IRPF 19%-28% por dividendos) | Doble imposición (IS 15% + IRPF 19%-28% por dividendos) |
| Protección patrimonio personal | Nula (responsabilidad ilimitada) | Alta (responsabilidad limitada al capital social) | Alta (responsabilidad limitada al capital social) |
| Requisitos mínimos | Ninguno | Ninguno (gestoria/contabilidad) | Mínimo 8 viviendas, 3 años de alquiler y gestión activa (empleado o gestora) |
Un momento… ¿y si aporto algunos pisos como persona física a la empresa para llegar a los 8?
Bien pensado.
Eso pensé yo.
Si esos pisos están libres de cargas, se puede hacer.
No voy a entrar en detalles, quédate con que vas a pagar:
- Notario, registro etc.
- Plusvalía municipal (IIVTNU). Aquí te digo cómo se calcula.
- Ganancia patrimonial (diferencia entre precio de compra y valor de mercado). Va tu base del ahorro, entre 19 y 30%
El pago de estos impuestos se puede trampear (diferir) si te acoges a el Régimen Especial de Neutralidad Fiscal. Que en resumen es que la empresa hereda el precio y fecha de compra tuyas para que, si a futuro los vendes, los pague la empresa (retruco: si nunca vendes, nunca los pagas).
Todo esto si están libres de cargas.
Si tienes hipoteca a título personal de algún inmueble… prepárete Hulio que la película se complica (mucho).
No quiero abordar aquí ese «merdel». Por poder se puede, pero hay que sacar la billetera y hacer muchos trámites bancarios.
Complicado que compense si no tienes un plan fiscal potente.
Hablando de patrimonio.
Chaval, ¿nos hacemos unas…?
Quiero abrir este melón.
El de la Empresa patrimonial.
Suena importante. Casi a nobleza. «Tengo una patrimonial».
¿Sí o no? Pues en realidad no tanto…
Una patrimonial es una empresa «normal» solo que no tiene actividad económica. Es decir, no presta servicios, ni tiene clientes… nada. Solo se dedica a tener un patrimonio y gestionarlo por sus socios.
Nota: en realidad sí puede tener actividad económica, pero no debe suponer más del 50% del activo total. En esto merecería la pena explayarse, pero no quiero que el post quede infumable.
Entonces: una patrimonial no es un régimen al que te acojes para tener beneficios fiscales.
Nanai.
Es una etiqueta que te pone hacienda como diciendo «esta empresa no hace ná de ná, solo gestionar un patrimonio».
La única ventaja es que, si tienes otra empresa con la que ejerces tu actividad o eres autónomo, con la patrimonial los bienes están independizados de un posible problema que tengas (para que sea más difícil que tiren mano de ellos).
Por eso, la patrimonial suele ser… (voz solemne) una Holding.
Veamos.
Me han contado que para petarlo de verdad hay que tener una Holding
Pues mira, no te han contado bien la película.
Con una Holding no vas a pagar menos impuestos… a no ser que… te pase una cosa de la que te voy a hablar.
Pero antes. Te digo.
Al contrario de lo que dicen los gurús engominados de Instagram, lo ideal sería no tener que montar una Holding.
Porque al final supone tener una estructura más compleja.
Y cuanto más estructura, más costes tenemos que pagar por mantener esas empresas.
Pera, pera, pera.
¿Hemos hablado de qué es una holding?
En realidad no es nada sofisticado.
Puede ser una S.L al uso que tiene participaciones de otras empresas «filiales».
Y se dedica a gestionar las empresas que tiene por debajo.
Vamos, la patrimonial sin actividad económica que veíamos antes.
Ejemplo sencillo:
- Tienes una empresa de reformas (o de fisioterapia o un ecommerce, lo que sea)
- Y quieres hacer otra empresa con la que vas a comprar inmuebles (y acogerte al EDAV)
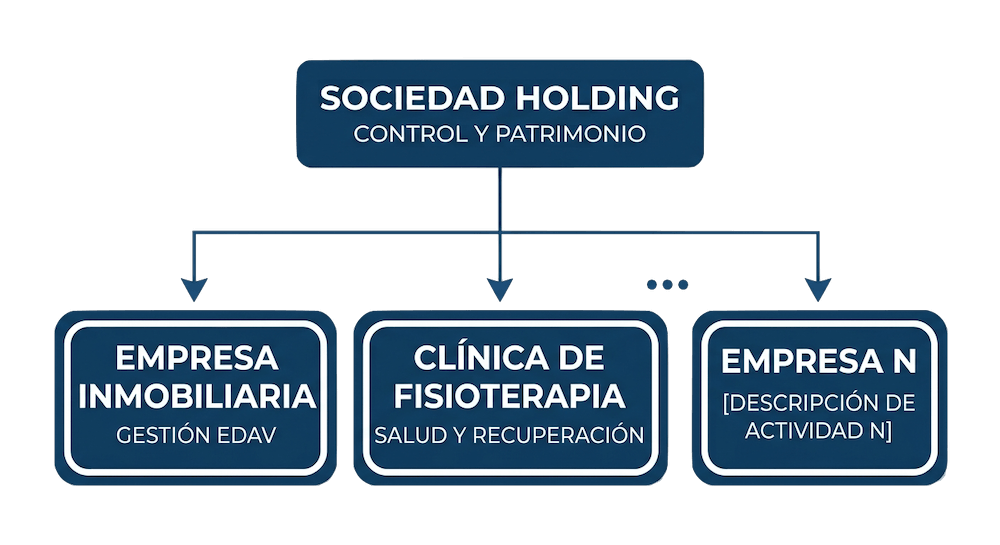
¿Se podría hacer todo en una misma SL?
Se podría… pero no queda limpio.
Y, además, si tienes un problema con tu negocio principal (la fisioterapia) podría afectar a tu patrimonio inmobiliario si están juntos en la misma SL.
¿Cuál sería una mejor solución? Hacer 2 empresas independientes.
Pero entonces… ¿¿¿para qué narices quiero una holding que sea dueña de las 2????
Vale, piensa esto.
Tu clinica de fisioterapia es la que genera pasta. Y tú esa pasta no quieres pagártela toda a tu persona. Una parte la quieres para invertir en pisos.
¿Cómo te la llevas a la otra empresa inmobiliaria?
Tendrías que: pagarte a ti como persona (a través de nómina o dividendos) y luego tú aportarlo a la otra empresa.
Ale, a tributar como un descosido.
¿Solución?
La dichosa Holding.
Le pasas los beneficios en forma de dividendos de tu empresa de fisio a la Holding y esta se los deriva a tu empresa de inmuebles.
¿¿¿Y por pasarla a la Holding no se tributa??
Bien visto.
Sí, pero muy poco. Está exento de tributar el 95% de lo que pasas.
Es decir, solo tributa por impuesto de sociedades un 0,5% de lo que pasas.
Como por sociedades se paga un 25%, el 5% de eso es… 1,25%.
Ejemplo: si te pasas 100.000€ de tu empresa de fisio a tu empresa de inmuebles, pagarías de impuestos 1.250€. Ni tan mal.
Pero ten en cuenta algo: para montar esta estructura te tiene que compensar.
Porque tener 3 empresas operando tiene unos costes. ¿De cuánto podría ser? Pues posiblemente más de 1.000€ al mes.
Así que, tienes que hacer números.
¿Podría hacer eso mismo sin la dichosa Holding?
Más o menos.
Si tienes una empresa con poco riesgo (de tener impagos de clientes o proveedores o denuncias) podrías tener las 2 operativas en una.
Me explico:
- Podrías tener una la empresa de fisioterapia (por decir algo)
- Y en la misma empresa, 8 pisos en regimen EDAV
Eso es compatible y encima te ahorras montar la estructura con 3 empresas y la dichosa holding (y te evitas tributar el 1,25% porque está todo en la misma empresa).
Por eso decía que montar holding sirve para ordenar bien las cosas y reducir riesgos, pero la estructura que más costes ahorra es la que te digo.
O eso creo…

Buff yo ya me he desfondao. Por hoy ya está bien ¿no?
Cualquier cosa que no se haya entendido. O que quieras que entre más al detalle.
Te espero abajo, en comentarios.
Chao!